Налоговая информация проверена: 9 октября 2026 года. Общая информация, не индивидуальное налоговое заключение. Обновлено: 15 октября 2026 года.
Garant Business Consultancy оценивает роль компании в Дубае или другом эмирате в международном бизнесе. Сначала мы связываем владение, платежи, налоги, управление и банковские требования, затем рассматриваем создание компаний или передачу активов: холдинговая компания в ОАЭ должна решать коммерческую задачу.
Обсудить структуру · Оставить заявку
Применимость соглашения об избежании двойного налогообложения зависит от страны, дохода и резидентства. Лицензия ОАЭ не гарантирует договорных льгот и не отменяет налоги в стране собственника.
Подготовьте схему владения, описание бизнеса, список компаний, договоры и платежные потоки, имеющуюся отчётность, налоговые регистрации и вопросы банков.
Мы рассматриваем владение, операционные роли, банковскую логику, налоги ОАЭ, присутствие и отчётность. Вопросы страны собственника выделяются для согласования с соответствующими местными специалистами: анализ в ОАЭ не заменяет консультацию во всех юрисдикциях.
В предложение могут входить схема структуры, карта рисков и последовательность внедрения с указанием допущений и нерешённых вопросов. До начала любых работ вы получаете письменное предложение с объёмом работ и стоимостью. Итоговые материалы, сроки и стоимость согласуются с учётом юрисдикций, документов и участия специалистов.
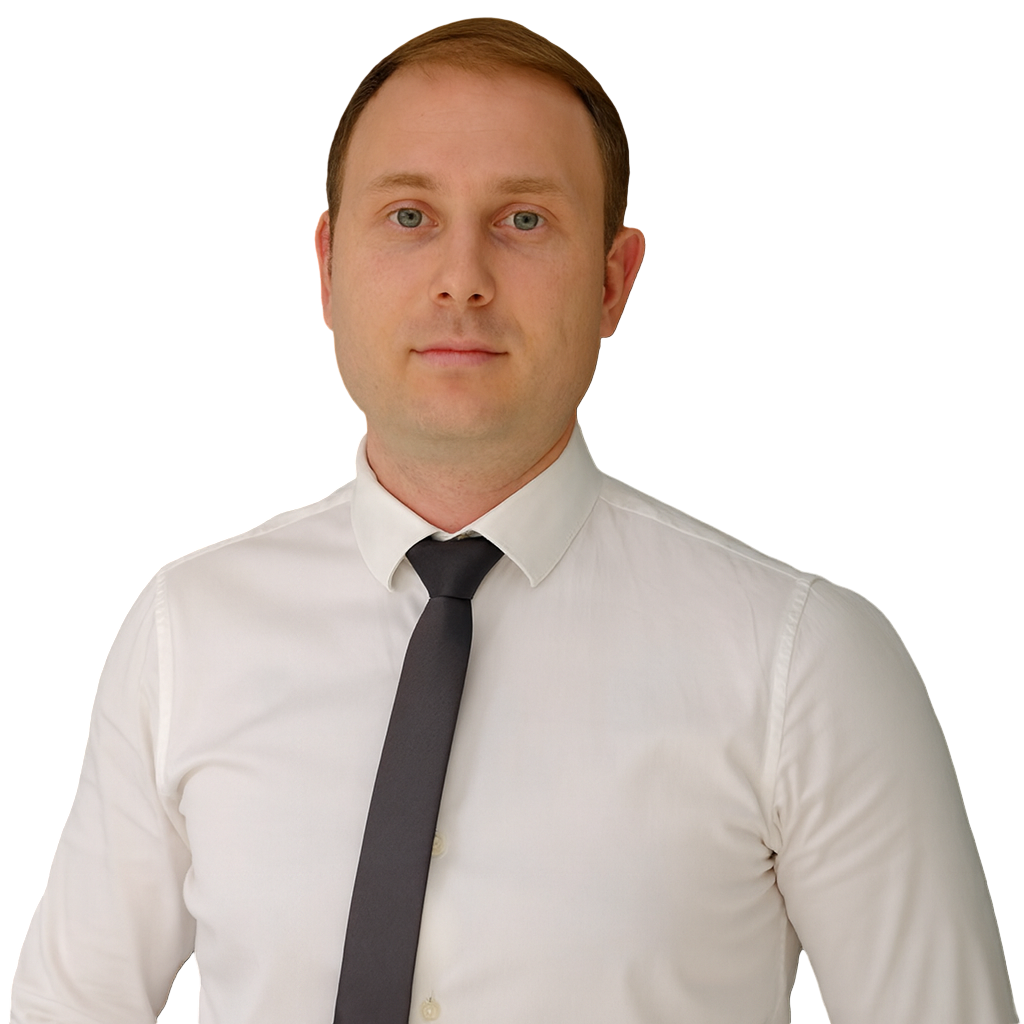
Марсель Шадманов — руководитель корпоративных услуг (Head of Corporate Services) руководит оказанием корпоративных услуг в Garant Business Consultancy. Его работа охватывает выход на рынок ОАЭ, регистрацию компаний, банковскую подготовку и операционный запуск в основной юрисдикции и свободных зонах. Состав команды и участие дополнительных специалистов определяются заданием. Наша команда · Garant в LinkedIn.
Регистрация бизнеса в ОАЭ · Открытие банковского счёта · Редомициляция компании · Корпоративные и коммерческие документы · Налоговое резидентство
Корпоративный налог в ОАЭ 2025–2026 · Почему структуру нужно выбирать с учётом банковской логики · Представительство в ОАЭ и налоговые последствия
Обсудить структуру · Оставить заявку
Ссылка 3 объединяет 3a–3c. Решение министра № 302/2024 применяется к налоговым периодам, начинающимся с 1 января 2025 года. Освобождения и специальные режимы зависят от обстоятельств и применимого налогового периода.
Бизнес-модель и цель
Определяем деятельность, место создания стоимости и задачу структуры.
Владение и юрисдикции
Сопоставляем собственников и компании с коммерческими задачами и правовыми режимами.
Проектирование структуры
Связываем владение и операционную модель с управлением, присутствием, налогами, банками и будущими изменениями.
Проверка практических рисков
Проверяем банковское рассмотрение, контрагентов, отчётность и документы применительно к предложенной структуре.
Последовательность внедрения
Определяем порядок корпоративных, договорных, банковских и учётных действий.
Последующий пересмотр
Возвращаемся к структуре при изменении владения, рынков или операций.
Есть вопросы по этой услуге?
Расскажите Garant Business Consultancy о своей задаче на первой бесплатной консультации. Объём и стоимость дальнейшей работы согласуются отдельно.
Платит ли холдинговая компания в ОАЭ налог на дивиденды дочерних компаний?
Дивиденды от юридических лиц — резидентов ОАЭ обычно освобождены по статье 22, а иностранные дивиденды требуют выполнения применимых условий освобождения. Статья 23 обычно требует долю от 5% и непрерывное владение либо намерение владеть не менее 12 месяцев; совокупная стоимость приобретения от AED 4 млн выполняет тесты минимального участия и прав на прибыль и ликвидационные выплаты, но не отменяет 12-месячного владения и остальных условий освобождения. Условие налогообложения компании, в которой приобретается доля, и другие требования статьи 23 сохраняются; тест состава активов применяется к участию в связанных лицах. Для прибыли от продажи доли соответствующий срок владения должен уже истечь: одного намерения владеть недостаточно. 2
Какое присутствие нужно холдинговой компании в ОАЭ?
Присутствие должно соответствовать деятельности и налоговому режиму: универсальной формулы площади офиса и числа сотрудников нет. QFZP должна выполнять применимые требования к присутствию, ресурсам и допустимому привлечению внешних исполнителей. Значение также имеют подтверждение принятия решений, документы и банковские требования.
Подходит ли компания свободной зоны ОАЭ для холдинга?
Она может подойти, но лицензия свободной зоны сама по себе не даёт статус QFZP и не освобождает все поступления. Вместе проверяются доход, деятельность, присутствие, аудит, трансфертное ценообразование, de minimis и отсутствие выбора обычного режима. Неквалифицирующаяся выручка не должна превышать меньшую из величин AED 5 млн и 5% соответствующей общей выручки с установленными исключениями и порядком расчёта. Для отдельных видов деятельности возможны дополнительные требования. Также может потребоваться сравнение с обычным режимом и освобождением доходов от участия.
Можно ли управлять компанией из-за рубежа и сохранять налоговое резидентство ОАЭ?
Юридическое лицо, зарегистрированное в ОАЭ, обычно признаётся резидентом для корпоративного налога по статье 11, однако управление за рубежом может создавать дополнительные иностранные налоговые обязательства. Двойное резидентство, международное соглашение и присутствие оцениваются отдельно. Регистрация не гарантирует исключительного резидентства ОАЭ или договорных льгот.
Как банки оценивают структуру с компанией в ОАЭ?
Банки рассматривают собственников, коммерческую цель, деятельность и ожидаемые операции, а не только факт регистрации. Договоры и подтверждение происхождения средств должны объяснять, кто зарабатывает и получает каждый платёж. Понятная структура помогает обосновать заявку, но не гарантирует открытия или сохранения счёта.
Сколько занимает анализ структуры?
Срок зависит от задания и полноты документов. Несколько юрисдикций, исторические проблемы или участие узких специалистов могут потребовать дополнительной работы. До согласования задания запросите индивидуальные сроки и предложение по стоимости.
Расскажите Garant Business Consultancy о своей задаче на первой бесплатной консультации. Объём и стоимость дальнейшей работы согласуются отдельно. Первая консультация — это обсуждение вашей задачи и возможных вариантов решения. Она не включает подготовку документов или письменных заключений.
Пока ждёте — подпишитесь на нас, мы делимся кейсами и инсайтами о бизнесе в ОАЭ


Первая консультация — это обсуждение вашей задачи и возможных вариантов решения. Она не включает подготовку документов или письменных заключений. Объём и стоимость дальнейшей работы согласуются отдельно.
Менеджер свяжется с вами в течение одного рабочего дня.
 +971 52 238 5765